Domain großhandel-software.de kaufen?
Wir ziehen mit dem Projekt
großhandel-software.de um.
Sind Sie am Kauf der Domain
großhandel-software.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain großhandel-software.de kaufen?
Wie funktioniert der Einkauf und Verkauf von Waren im Großhandel? Welche Rolle spielt der Großhandel in der Lieferkette?
Im Großhandel kaufen Unternehmen große Mengen an Waren von Herstellern oder anderen Großhändlern zu niedrigeren Preisen ein, um sie dann an Einzelhändler weiterzuverkaufen. Der Großhandel spielt eine wichtige Rolle in der Lieferkette, da er als Bindeglied zwischen Herstellern und Einzelhändlern fungiert und die Verteilung von Waren in großen Mengen ermöglicht. Durch den Großhandel können Einzelhändler eine Vielzahl von Produkten von verschiedenen Herstellern beziehen, ohne direkt mit jedem einzelnen Hersteller verhandeln zu müssen. **
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **

Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Morgenstern, Ute: Groß- und Außenhandel Band 03. Arbeitsbuch mit Lernsituationen (Fachrichtung Großhandel)Groß- und Außenhandel Band 03. Arbeitsbuch mit Lernsituationen (Fachrichtung Großhandel) , Für Kaufleute im Groß- und Außenhandelsmanagement , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20220407, Produktform: Kartoniert, Titel der Reihe: Groß- und Außenhandel - Kaufleute im Groß- und Außenhandelsmanagement##, Autoren: Morgenstern, Ute~den Bergen, Hans-Peter von~Fritz, Christian, Seitenzahl/Blattzahl: 200, Keyword: Groß- und Außenhandelskaufleute;Arbeitsbuch;Lernsitautionen;Großhandelsmanagement, Fachschema: Außenhandel / Berufsbezogenes Schulbuch~Bayern~Niederbayern~Oberbayern~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Großhandel / Berufsbezogenes Schulbuch~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für Ausbildungsberufe in Verkaufsberufen: Einzelhandel, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 296, Breite: 208, Höhe: 11, Gewicht: 600, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besondere Erhebungsformen der Einkommensteuer (Lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch von Georg Lorenz, GRIN,Besondere Erhebungsformen Der Einkommensteuer (lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch Von Georg Lorenz, Grin, 978-3-656-17125-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **


Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
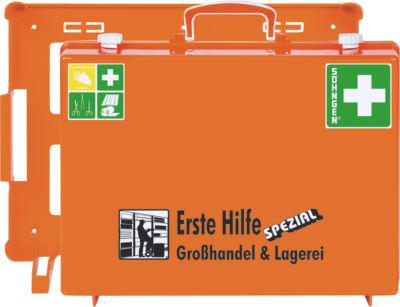
GRAMM medical Verbandkoffer Special Großhandel & Lagerei (418.035.00315)Eigenschaften • Verbandkoffer + SPECIAL Großhandel &,; ausgestattet nach DIN 13 157 zzgl. branchentypischer Spezialfüllung, inkl. Halterung \n• Erste-Hilfe-Koffer aus Kunststoff (ABS) \n• schlag- und bruchfest \n• mobil und stationär einsetzbar \n• mit Wandhalterung \n• Inneneinteilung verstellbar \n• Gummidichtung \n• verplombbar \n• Inhalt nach DIN 13 157 \n• SPECIAL Großhandel & Lagerei \n• Farbe: orange \n• Maße: 330 x 420 x 150 mm Anwendung • Großhandelsunternehmen \n• Speditionen \n• Lagerhäusern \n• Transportbetrieben Lieferumfang • 1 Verbandtuch, DIN 13 152-A, 60 x 80 cm * \n• 4 Einmalhandschuhe, Vinyl \n• 2 Dreiecktücher, DIN 13 168, weiß, \n• 3 Verbandpäckchen, DIN 13 151-M * \n• 1 Verbandpäckchen, DIN 13 151-G * \n• 1 Verbandpäckchen, DIN 13 151-K * \n• 2 Fixierbinden, DIN 61 634, 6 cm x 4 m \n• 2 Fixierbinden, DIN 61 634, 8 cm x 4 m \n• 2 Augenkompressen, oval, 50 x 70 mm * \n• 1 Schere, DIN 58 279-B190 kniegebogen \n• 1 Rettungsdecke 210 x 160 cm, gold/silber \n• 1 Heftpflaster, DIN 13 019, 2,5 cm x 5 m \n• 8 Wundschnellverbände, DIN 13 019, 10 cm x 6 cm \n• 5 Vliestücher \n• 6 Kompressen Pack a´2 Stück * \n• 2 Folienbeutel, wiederverschließbar \n• 4 Fingerverbände 12 x 2 cm \n• 4 Fingerkuppenverbände 4 x 7 cm \n• 4 Pflaster-Strips 19 x 72 mm \n• 8 Pflaster-Strips 25 x 72 mm \n• 1 Kälte-Sofortkompresse, selbstaktivierbar \n• 1 Anleitung zur Ersten Hilfe \n• 1 Inhaltsverzeichnis DIN 13 157 \n• Augenspülflasche, Lederfederlinge, Kälte-Sofortkompressen, Pinzette, Netzverbände, Beatmungsmaske, Feuchtes Reinigungstuch, Artenrienabbinder Blasenpflaster,. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (418.035.00315)109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mobiler Erste-Hilfe-Koffer, Bereich Großhandel & LagereiLässt sich ein Bürobetrieb mit einem Großhandels-Unternehmen vergleichen? Unterschiedlicher könnten die Unfallrisiken wohl kaum sein. Beide Betriebe unterliegen jedoch den gleichen Unfallverhütungsvorschriften und DIN-Normen für Betriebsverbandskästen. Grundlage ist jeweils dieser mobiler Erste-Hilfe-Koffer des Typs MT-CD mit Basisinhalt DIN 13 157. Die weiterführenden SPEZIAL-Inhalte ergeben sich aus den unterschiedlichen, berufsrisikobezogenen Anforderungen. Dazu gehören, je nach Unfallgefährdung und Erfordernis, z. B. Augen-Sofortspülung, aluderm®-Verbandstoffe, aluderm®-aluplast-Pflasterwundverbände, Kühlspray, Desinfektion, Replantatbeutel, Spezialverbände, Instrumente usw. Der mobile Erste-Hilfe-Koffer für den Einsatz im Bereich Großhandel und Lager wurde aus robustem ABS-Kunststoff gefertigt und ist mit einer verstellbaren Inneneinteilung sowie transparenten Abdeckplatten ausgestattet. Die Lieferung erfolgt inklusive einer praktischen Wandhalterung. Behälter MT-CD, 400 x 300 x 150 mm, Motiv und Beschriftung im Siebdruck, Erste-Hilfe-Farbpiktogramme236,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Morgenstern, Ute: Groß- und Außenhandel Band 03. Arbeitsbuch mit Lernsituationen (Fachrichtung Großhandel)Groß- und Außenhandel Band 03. Arbeitsbuch mit Lernsituationen (Fachrichtung Großhandel) , Für Kaufleute im Groß- und Außenhandelsmanagement , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20220407, Produktform: Kartoniert, Titel der Reihe: Groß- und Außenhandel - Kaufleute im Groß- und Außenhandelsmanagement##, Autoren: Morgenstern, Ute~den Bergen, Hans-Peter von~Fritz, Christian, Seitenzahl/Blattzahl: 200, Keyword: Groß- und Außenhandelskaufleute;Arbeitsbuch;Lernsitautionen;Großhandelsmanagement, Fachschema: Außenhandel / Berufsbezogenes Schulbuch~Bayern~Niederbayern~Oberbayern~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Großhandel / Berufsbezogenes Schulbuch~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für Ausbildungsberufe in Verkaufsberufen: Einzelhandel, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 296, Breite: 208, Höhe: 11, Gewicht: 600, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besondere Erhebungsformen der Einkommensteuer (Lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch von Georg Lorenz, GRIN,Besondere Erhebungsformen Der Einkommensteuer (lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch Von Georg Lorenz, Grin, 978-3-656-17125-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der Einkauf und Verkauf von Waren im Großhandel? Welche Rolle spielt der Großhandel in der Lieferkette?
Im Großhandel kaufen Unternehmen große Mengen an Waren von Herstellern oder anderen Großhändlern zu niedrigeren Preisen ein, um sie dann an Einzelhändler weiterzuverkaufen. Der Großhandel spielt eine wichtige Rolle in der Lieferkette, da er als Bindeglied zwischen Herstellern und Einzelhändlern fungiert und die Verteilung von Waren in großen Mengen ermöglicht. Durch den Großhandel können Einzelhändler eine Vielzahl von Produkten von verschiedenen Herstellern beziehen, ohne direkt mit jedem einzelnen Hersteller verhandeln zu müssen. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Kapitalertragsteuer und Abgeltungsteuer verstehen, Taschenbuch von Oliver Rhodius,Johannes Lofing, Betriebswirtschaftlicher Verlag Gabler,Kapitalertragsteuer Und Abgeltungsteuer Verstehen, Taschenbuch Von Oliver Rhodius,johannes Lofing, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-3246-4, Seitenanzahl: 30549,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GRAMM medical DIN-Füllung 13 157 + Special Großhandel & Lagerei (318.035.00315)Eigenschaften • Flasche gebrauchsfertig und steril mit ergonomischem Spülkopf und Staubkappe\n• Augenspülstation zur Wandmontage mit integriertem Piktogramm\n• Gebrauchsfertig mit ergonomischem Spülkopf und Staubkappe\n• Besonders schonend, da ohne körperfremde Bestandteile\n• Einfach zu bedienen durch Hinweise auf der Flasche\n• Spülzeit: ca. 7,5 min(gesamt)\n• Maße: ca. 25 x 30 cm\n• Haltbarkeit: ca. 3 Jahre Lieferumfang • 1 x 500 ml Natriumchloridlösung 0,9%, + 1 x 250 ml BioPhos74 (Phosphatpufferlösung 4,9 %) \n• Spiegel und Piktogramm für einfache Handhabung \n• Montagematerial + Augennotfallplan. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (318.035.00315)62,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.